Auditoría de ventas manual vs. automatizada en centros comerciales: Protege la renta variable y optimiza el activo
Si tu operación inmobiliaria depende de hojas de cálculo infinitas, correos electrónicos con archivos adjuntos y declaraciones enviadas a última hora por los locatarios, ya estás pagando un costo invisible muy elevado en tiempo, fricción y errores. En Solutions Malls, sabemos que gestionar un centro comercial no es simplemente cobrar alquileres fijos; es administrar un ecosistema vivo donde cada metro cuadrado debe rendir al máximo.
Tradicionalmente, la recolección y revisión de las ventas de los inquilinos se ha tratado como una tarea contable rutinaria y aislada. Sin embargo, en el real estate comercial moderno, la forma en que auditas y procesas esos datos determina la rentabilidad real del activo. A continuación, analizamos por qué el modelo manual ha llegado a su límite y cómo la transición hacia una auditoría automatizada y basada en anomalías transforma la gestión de tu centro comercial.
¿Qué es la auditoría de ventas de locatarios en un centro comercial?
Para entender el verdadero valor de este proceso, debemos establecer una definición clara. La auditoría de ventas de un centro comercial es el proceso integral de recopilar, validar y analizar las transacciones declaradas por los locatarios (Tenant Sales Reporting) para comprobar su exactitud, calcular de forma precisa la renta variable (turnover rent) y obtener información confiable sobre el desempeño comercial del activo.
Lejos de ser una simple revisión de facturas, este proceso constituye la columna vertebral del modelo de negocio de un shopping center. Cuando los datos de ventas se gestionan con rigor, la administración adquiere una capacidad de visibilidad y control (Revenue Assurance) que impacta directamente en las decisiones de leasing y en la estrategia comercial general.
Los 3 niveles de madurez: del reporte manual a la auditoría inteligente basada en anomalías
En nuestra experiencia trabajando con operadores y asset managers en Latinoamérica, identificamos tres estadios evolutivos en la gestión de datos comerciales:
- Nivel 1 — Reporte manual: El locatario informa una cifra general mediante un correo o un formato libre («Vendí X millones»), y la administración se limita a transcribirla a un archivo de Excel.
- Nivel 2 — Reporte automatizado: El punto de venta (POS) o un archivo estructurado envía automáticamente la cifra de ventas del inquilino a una plataforma centralizada, reduciendo el esfuerzo de digitación.
- Nivel 3 — Auditoría automatizada: El sistema no solo recibe el dato, sino que ejecuta reglas de validación cruzadas con el comportamiento histórico, la categoría, el tráfico de visitantes (footfall) y la superficie comercial, detectando desviaciones de forma proactiva.
El costo oculto de la auditoría manual: hojas de cálculo, retrasos e incertidumbre
Continuar operando bajo esquemas manuales expone a la organización a vulnerabilidades críticas que afectan tanto la relación con los inquilinos como la salud financiera del centro comercial.
Errores de carga y formatos inconsistentes que distorsionan los estados financieros
Cuando cada locatario reporta en un formato diferente (PDFs escaneados, imágenes, hojas de cálculo alteradas), el equipo administrativo gasta valiosas horas intentando estandarizar la información. Un simple error de tipeo en una celda altera el volumen de ventas declarado, distorsionando el cálculo de la renta variable y generando fricciones innecesarias al momento de aclarar diferencias con el arrendatario.
Reportes extemporáneos: el riesgo de tomar decisiones de leasing con datos del mes pasado
La administración de un centro comercial requiere agilidad. Si los reportes de ventas llegan con semanas o meses de retraso, el equipo directivo se ve obligado a tomar decisiones críticas de renovación de contratos, ajustes de renta o modificaciones en el tenant mix basándose en una fotografía desactualizada del negocio.
La pregunta crítica del operador: ¿cómo verificar si la venta declarada es realmente correcta?
Este es el verdadero dilema operativo. Registrar lo que el inquilino dice haber vendido no es lo mismo que auditar la veracidad de esa cifra. Sin una herramienta tecnológica que verifique la consistencia de los datos, el operador asume un riesgo financiero constante debido al subreporte de ventas o a errores involuntarios en la facturación del punto de venta.
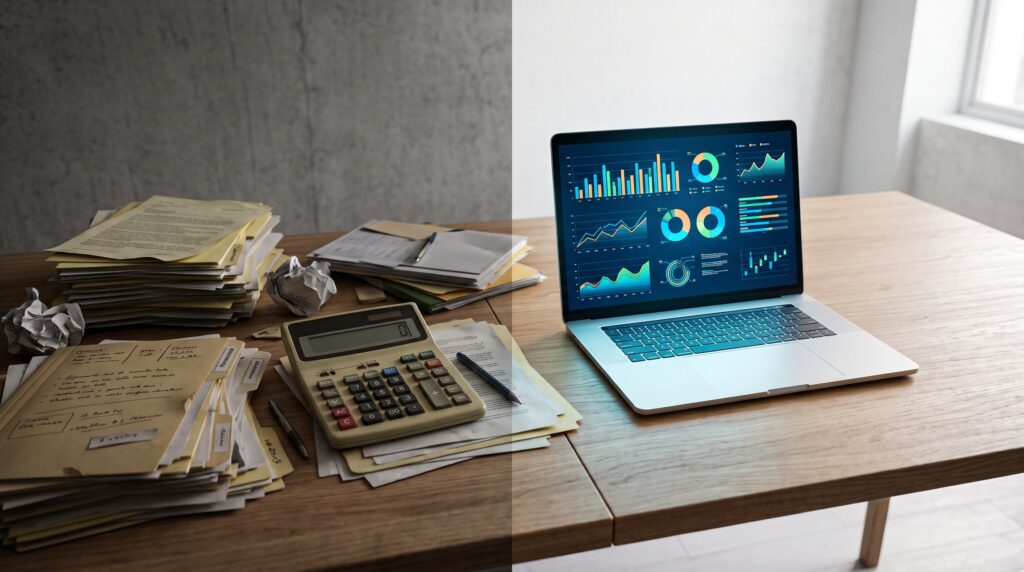
Matriz comparativa: Auditoría manual vs. auditoría automatizada en shopping centers
Para visualizar con claridad el impacto de la digitalización en la gestión de activos, contrastamos ambos modelos operativos:
| Variable de Control | Auditoría Manual | Auditoría Automatizada |
| Captura de datos | Manual (correos, PDFs, llamadas) | Automática vía integración de POS o APIs |
| Frecuencia del registro | Periódica (mensual o semanal) | Continua o diaria |
| Margen de error humano | Alto (riesgo de transcripción y omisión) | Mínimo (procesamiento estandarizado) |
| Trazabilidad de la información | Limitada y dispersa en archivos locales | Centralizada con historial digital inalterable |
| Detección de anomalías | Reactiva y basada en sospechas aisladas | Proactiva mediante reglas y cruce de datos |
| Cálculo de renta variable | Proceso manual propenso a demoras | Automatizado y listo para facturación |
| Toma de decisiones | Retrasada y basada en suposiciones | En tiempo real con base en analítica precisa |
ADSR (Automated Daily Sales Reporting): la tecnología detrás de la captura e integración con POS
Para superar las limitaciones del reporte tradicional, la industria inmobiliaria comercial ha adoptado el estándar conocido como ADSR (Automated Daily Sales Reporting o Reporte Diario Automatizado de Ventas). Esta tecnología permite automatizar por completo la captura de las transacciones diarias de los locatarios.
Integración directa, archivos estandarizados y APIs para eliminar la fricción con el locatario
Implementar un esquema ADSR no significa complicar al inquilino con procesos engorrosos. Al contrario, mediante conectores directos con los sistemas de punto de venta (POS) más utilizados del mercado o a través de portales de carga estructurados con validación instantánea, se elimina la fricción operativa. El locatario cumple con su obligación de reporte en segundos, mientras que la administración recibe datos limpios, normalizados y listos para su análisis inmediato.
Renta variable y ventas por m2: el impacto financiero directo en la facturación del mall
En la mayoría de los contratos de arrendamiento comercial, el esquema de cobro combina una renta base fija con un componente variable determinado por un porcentaje sobre las ventas del locatario (turnover rent).
Del cálculo manual de liquidaciones al análisis de costo de ocupación en tiempo real
Cuando las ventas se auditan y procesan de forma automatizada, el cálculo de las liquidaciones mensuales deja de ser un cuello de botella administrativo. Asimismo, al relacionar la facturación con la superficie comercial mediante el indicador de ventas por metro cuadrado (ventas totales divididas entre los metros cuadrados del local), los gestores de leasing obtienen una métrica de rendimiento sumamente precisa para evaluar el costo de ocupación real de cada categoría y renegociar contratos con argumentos sólidos.
Auditoría basada en anomalías: el poder de cruzar ventas con tráfico (footfall)
Una plataforma de gestión avanzada no se limita a almacenar números; interpreta el comportamiento del centro comercial mediante el cruce inteligente de variables operativas. Aquí es donde surge el conceito de auditoría basada en anomalías.
Escenarios de alerta: ¿qué ocurre si el tráfico sube un 20% pero la venta declarada cae un 15%?
Imagina un escenario operativo donde los sensores de conteo de visitantes (footfall analytics) registran un incremento del 20% en el tráfico peatonal de un pasillo específico durante el fin de semana, pero el locatario de una tienda ancla reporta una caída del 15% en sus ventas respecto al mismo periodo anterior.
Este desfase activa de inmediato una alerta en el sistema. El dato individual del inquilino puede parecer formalmente correcto, pero la correlación cruzada revela una inconsistencia que amerita una revisión detallada. La tecnología permite pasar de una supervisión a ciegas a una gestión basada en excepciones y comportamiento esperado.
El flujo de 9 pasos para implementar una auditoría automatizada de ventas con un ERP especializado
Para integrar con éxito un modelo de auditoría inteligente en tu portafolio inmobiliario sin interrumpir las operaciones cotidianas, te sugerimos seguir este flujo estructurado:
- Captura: Recepción de datos transaccionales mediante integración de POS, APIs o portales especializados.
- Normalización: Homogeneización de la estructura de datos provenientes de distintos tipos de locatarios y giros comerciales.
- Validación: Comprobación automática de la integridad de los registros recibidos para descartar campos vacíos o corruptos.
- Comparación: Contraste automático con el histórico del local, el promedio de su categoría y su superficie comercial.
- Detección de anomalías: Identificación matemática de desviaciones críticas o comportamientos atípicos de venta.
- Alertas: Generación de avisos automatizados para que el equipo administrativo revise casos puntuales.
- Aprobación: Validación final de las excepciones detectadas por parte de los analistas financieros del centro comercial.
- Facturación: Utilización del dato auditado y aprobado para el cálculo exacto de la renta variable y la emisión de comprobantes.
- Analítica: Visualización del rendimiento comercial en dashboards ejecutivos para la toma de decisiones estratégicas de leasing y marketing.
Preguntas frecuentes sobre la auditoría de ventas en plazas y centros comerciales
¿Cómo auditar las ventas declaradas por los locatarios sin entorpecer su operación diaria?
Mediante la integración directa con sus sistemas de punto de venta (POS) o portales web optimizados. De esta forma, el reporte de ventas se realiza de manera transparente y automatizada, evitando llamadas constantes, solicitudes en papel o fricciones innecesarias con los arrendatarios.
¿Qué diferencia existe entre registrar ventas y auditar ventas?
Registrar ventas consiste únicamente en almacenar la cifra que el locatario reporta de forma voluntaria. Auditar ventas implica someter esa información a un proceso sistemático de validación, cruzando el dato con el comportamiento histórico, los indicadores de tráfico (footfall) y el rendimiento por metro cuadrado para detectar anomalías y garantizar la precisión de la renta variable.
¿Cómo se calcula la renta variable cuando se identifican inconsistencias en los reportes?
El sistema centralizado permite aplicar reglas de control y auditoría por excepciones. Si un reporte presenta desviaciones no justificadas frente a los patrones esperados, la plataforma detiene el cálculo automático y genera una alerta para que el equipo financiero revise el caso antes de emitir la liquidación de la renta variable.